Dans un étude exclusive et sous souscription qu'ils ont intitulée "La bataille du midi", les cabinets midi Food Service Vision et NielsenIQ analysent le marché de la pause-déjeuner chez les actifs dont ils dévoilent quelques tendances clefs. Avec ce constat central que les changements d’habitudes des consommateurs et la démultiplication des offres alternatives dans des circuits en forte concurrence, en ont fait un moment plus multiforme que jamais. Mais un moment français qui reste incontournable pour plus de neuf actifs sur dix. Passage en revue de ces tendances et de ces mutations.

« Non, la pause-déjeuner en semaine n’est pas morte ! » Bien au contraire, selon l’étude réalisée sur ce moment de consommation hors domicile par Food Service Vision et NielsenIQ. Une pause-déjeuner qui constitue un marché qualifié de « robuste », de près de 30 milliards d’euros en 2025. Mais un marché surtout dynamique qui témoigne d’évolutions majeures dans les modes, les circuits et les offres de consommation.
On le pressentait, les actifs ne déjeunent plus aujourd’hui de la même façon qu’il y a quelques années comme le commente Xavier Ségalié, Directeur général de NielsenIQ :
« L’évolution des rythmes de travail, et en particulier le développement du travail à distance, a modifié les habitudes en même temps que se sont développées des offres alternatives, dans la filière restauration, la boulangerie-pâtisserie et la grande distribution. Les Français font face à de multiples possibilités pour prendre leur déjeuner en semaine, ce qui rend de plus en plus complexe la compréhension du « midi-semaine ».
La restauration continue d’occuper une place centrale, mais ne progresse plus
Alors certes, en valeur, la restauration à table (10,5 milliards d’euros) et la restauration rapide (6,9 milliards d’euros) comptent encore pour plus de la moitié du chiffre d’affaires du midi-semaine, devant la restauration d’entreprise, la boulangerie-pâtisserie, les hypermarchés et supermarchés (2,8 milliards d’euros) et les magasins de proximité.
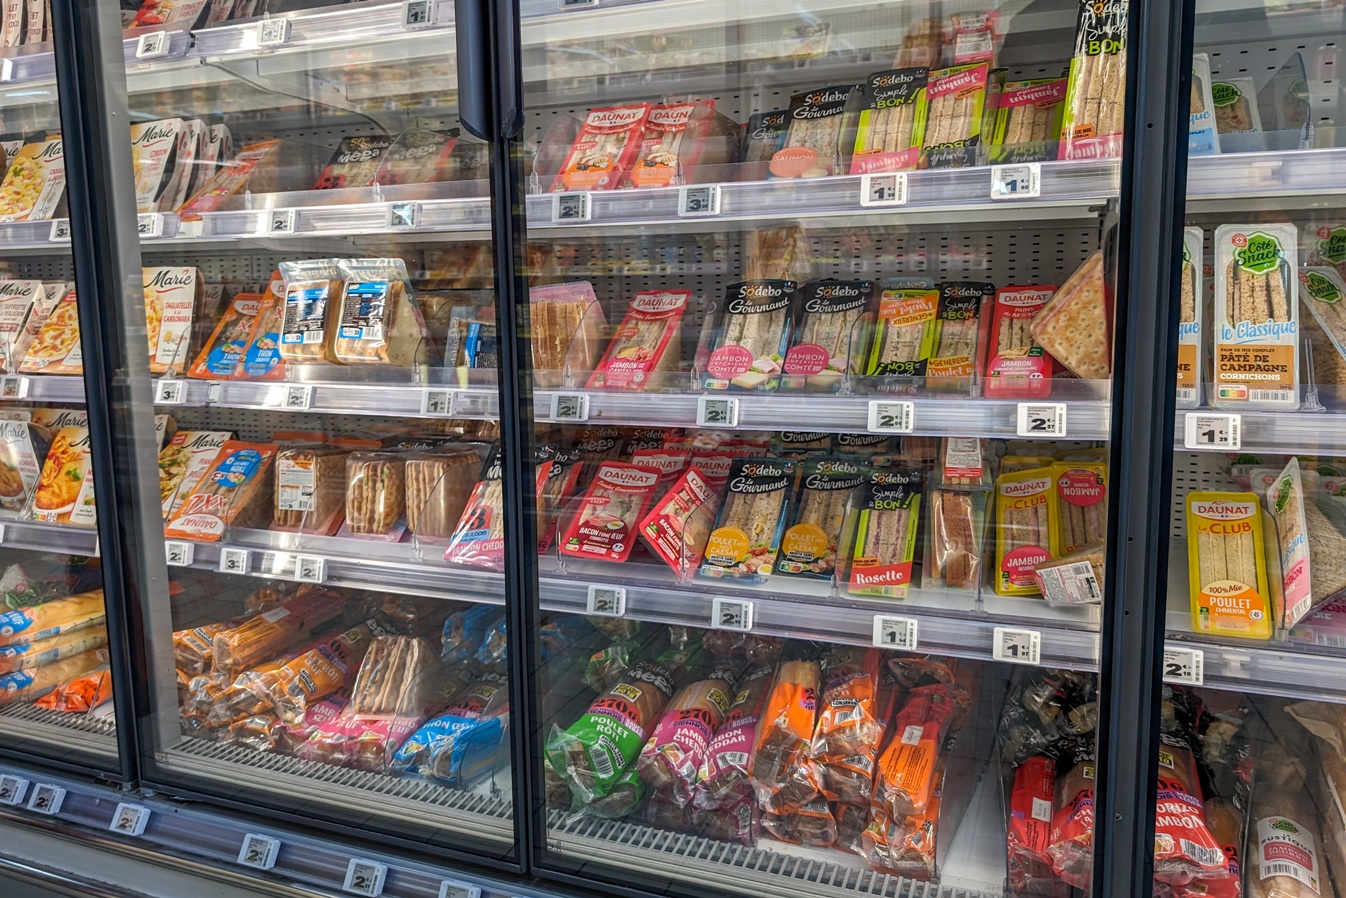
En réalité, les parts de marché (non publiés) entre les cinq grands secteurs majeurs (1) ne sont pas figés. Parmi les consommateurs interrogés, 46 % déclarent préparer leur repas du midi avec des produits de la grande distribution. C’est désormais la première source d’approvisionnement, soutenue d’ailleurs par les titres restaurants. Près d’1 titre sur 2 est désormais utilisé en GMS.
Viennent ensuite, en deuxième position, cités à parts égales, par 26 % des répondants, l’achat en boulangerie et le repas pris en restauration à table traditionnelle. En troisième position, la restauration rapide de type fast-food (24 %). Suivent les produits prêts à manger de la grande distribution et la restauration rapide italienne (14 %), la restauration rapide asiatique (12 %) et la cantine/restaurant scolaire, universitaire ou d’entreprise (10 %).
Des choix de circuits différents selon les classes d’âge
Selon les classes d’âge, ce classement différe en réalité fortement. Mais là aussi, Food Service Vision et NielsenIQ ne l’ont pas dévoilé.
On apprend toutefois qu’au sein de la génération Z (les consommateurs âgés de 14 à 29 ans en 2026), 35 % des interrogés privilégient le fast-food, juste devant le repas à la maison (33%) et la boulangerie (30 %) . La restauration à table, qu’elle soit commerciale ou collective, vient assez loin derrière, avec 19 % seulement des gen Z interrogés. Elle est également devancée par les restaurations rapides italienne et asiatique (24 %). Arrive en dernière position les produits prêts à manger achetés dans la grande distribution (15 %)
(1) Les magasins de proximité (GMS de quartier); Les boulangeries-pâtisseries; La restauration d’entreprise (collective); La restauration rapide (snacking, fast-food) ; La restauration à table (traditionnelle)
Le rapport qualité-prix est le premier critère de choix d’un circuit midi-semaine
Pour 47 % des consommateurs, c’est le prix qui commande le choix du lieu du déjeuner en semaine, loin devant la facilité d’accès (28 %); Mais l’étude a identifié des nuances en fonction des générations et des types de restauration. L’écart le plus marqué concerne la proximité du lieu de travail, un critère beaucoup plus important chez les 18-30 ans que chez les plus de 55 ans comme le confirme François Blouin, CEO et Fondateur de Food Service Vision :
« On sait que le contexte économique actuel en France est parfois un frein à la fréquentation de certains types d’établissements, et que logiquement le prix constitue un levier majeur de choix. Mais il est important de comprendre qui motive les différentes générations dans leur choix pour savoir s’adapter, au-delà de la barrière financière ».
La cantine et les GMS gagnent du terrain
La restauration rapide (poké, bar à salades), la cantine et les plats préparés chez soi comptent parmi les circuits dont les usages progressent fortement sur le midi semaine.
Pour la Gen Z, la restauration rapide est la préférence numéro 1, même si 40 % de ses membres sont des consommateurs réguliers de plats prêts à consommer achetés dans la grande distribution ou les magasins de proximité, cumulant ainsi le critère prix et le facteur efficacité
Quelques chiffres à retenir
- 94 % des Français déjeunent le midi en semaine
- Seuls 3 % des 18-30 ans ne déjeunent, 5 % pour les 30 -54 ans, 9 % + de 55 ans
- 7 Français sur 10 sur leur lieu de travail au moment de la pause-déjeuner
- Prix / Rapport Qualité-Prix critère numéro 1pour 47 % des interrogés, 28 % Temps / Rapidité (28 %)
- Budget moyen d’un repas à midi : 12,12 euros, moyenne qui cache de grandes disparités selon les circuits.
- 48 % des tickets-restaurants sont utilisés en GMS
- 22 % des consommateurs consacrent moins d’une heure par semaine à la cuisine
- 37 % des employés et 34 % des cadres supérieurs déjeunent devant un smartphone ou une tablette.
- Adeptes réguliers de la «gamelle» : 33 % des 18-30 ans, 40 % des 30-54 ans et 48 % des + de 55 ans
- par « gamelle » on entend des plats préparés à la maison consommés.
Xavier Ségalié, directeur général de NielsenIQ
« L’évolution des rythmes de travail, et en particulier le développement du travail à distance, a modifié les habitudes en même temps que se sont développées des offres alternatives, dans la filière restauration, la boulangerie-pâtisserie et la grande distribution.
Les Français font face à de multiples possibilités pour prendre leur déjeuner en semaine, ce qui rend de plus en plus complexe la compréhension du « midi-semaine. »
Méthodologie pour radiographier un marché « multiple »
Pour réaliser cette étude, FoodServiceVision etNielsen IQ ont mobilisé un vaste ensemble de données (performances des chaînes de restauration, panel de restaurants indépendants, analyse dynamique de l’univers), interrogé un panel de 1100 convives, interrogé 750 professionnels de la restauration et de la boulangerie-pâtisserie et relevé l’offre midi-semaine de 120 acteurs dans tous les segments.
L’étude de Food Service Vision et de NielsenIQ révèle les chiffres clés de l’ensemble des circuits du midi-semaine en termes de fréquentation et de performance économique. Elle analyse les enjeux stratégiques majeurs de l’ensemble des acteurs, qu’il s’agisse des acteurs « historiques » de la restauration ou des circuits alternatifs.
Au total, cette étude assurer documenter pour la première fois et de façon exhaustive, un moment de consommation en pleine transformation, à mesure que les habitudes de consommateurs changent et que les offres du midi se démultiplient pour y répondre.